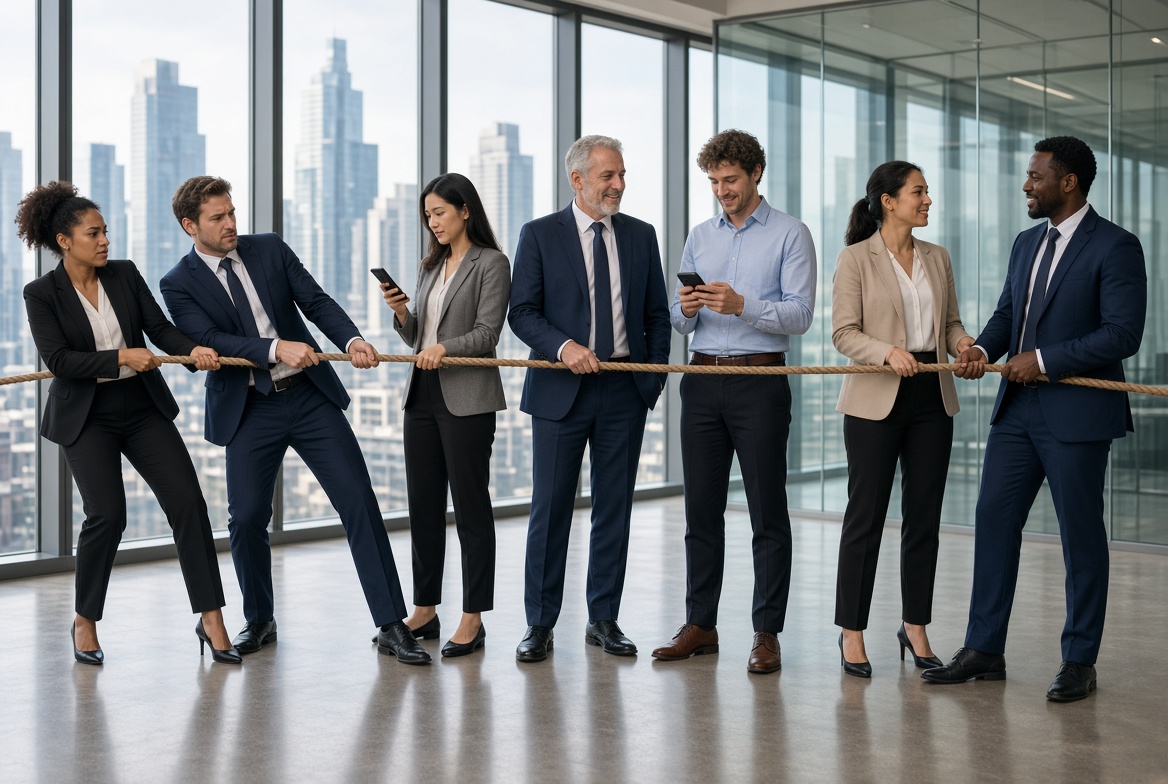
Seguramente has jugado alguna vez a jalar la cuerda, donde tu estás de un lado y tu oponente del otro, y al dar la señal ambos jalan hacia su lado y gana el que logra pasar de la mitad a su oponente.
¿Sabías que si lo juegas tu contra otra persona le imprimes más fuerza al juego que cuando se juega con varias personas de cada lado?
Ese precisamente es el efecto Ringelmann, que nos deja saber que, a mayor número de personas en un grupo, menor es el esfuerzo individual que aporta cada participante.
Y es que, este efecto lo veo perfectamente representado en las actividades de negocios, particularmente en ventas hoy en día.
¿Más vendedores no siempre significan más ventas?
Así sucede. Una empresa decide contratar a más vendedores esperando que sus ventas aumenten proporcionalmente. Lo que si pasa es un incremento en la nómina y costos comerciales y de recursos para los vendedores, pero casi siempre no suceden los resultados incrementales esperados.
Dentro de lo más comúnmente observado están los siguientes puntos:
- Algunos vendedores aportan sustancialmente más que otros
- El trabajo se “diluye” entre sus integrantes
- Es raro que se tengan asignadas las responsabilidades de las oportunidades que se tienen que atender
- Los problemas para vender no desaparecen cuando se contratan más personas
Y otras situaciones equivalentes. Y es que, solo se ve el número final de los que se vendió por el equipo de ventas en su conjunto, pero rara vez se ubica cuanto aportó cada vendedor.
Como el efecto Ringelmann lo muestra, la coordinación de un esfuerzo puede ser más difícil que lo que cada persona puede hacer por su cuenta, por un lado, y por el otro, las personas “le bajan” a su esfuerzo cuando trabajan en grupo.
¿Cómo se ve el efecto Ringelmann en la empresa?
Todo inicia con ver que tan factible es atribuirle a cada persona el trabajo aportado a un resultado. Esto sucede muy rara vez de manera cuantitativa.
Va a ser más factible cuando:
- El promedio se esconde en las diferencias: Puede ser que la empresa o una de sus sucursales logre la cuota anual pero solo unos cuantos vendedores fueron los que provocaron ese éxito, y como la dirección solo se preocupa por los resultados, ignora los esfuerzos de cada persona.
- Oportunidades comerciales sin dueño: Los equipos de preventa, venta y operaciones hacen su trabajo de forma no integrada y por consecuencia la salida de un trabajo y su entrada al siguiente equipo no es algo que se valide y al no estar al pendiente del “cambio de estafeta” la oportunidad se enfría, aunque todos sintieron que “hicieron su parte del trabajo”.
- Confundir actividad con productividad: Todo mundo recibe muchas llamadas, muchos Whatsapps, muchos correos, se dan muchas demostraciones del producto o servicio y se tienen muchas visitas con prospectos, pero hay muy pocas oportunidades calificadas y muchos menos cierres de negocios. Pero, los reportes solo cuantifican estas actividades y nunca se comprueba lo realmente contribuido al negocio.
- “Justos pagan por pecadores”: Los vendedores más exitosos absorben también los pendientes de otros no exitosos. El reconocimiento a “la fuerza de ventas” se hace homogéneo, lo cual desmotiva a los que trabajaron de más.
Trazabilidad individual: ¿aumenta el esfuerzo?
Hacer trazabilidad permite identificar que hizo cada quién, quien asumió qué compromiso, que oportunidades se quedaron sin perseguir y finalmente poder comparar lo que hizo una persona a diferencia de otras.
Pero, hacer todo lo anterior no garantiza vender más, porque se pueden meter más controles que reducen el ritmo de las ventas por llenar reportes irrelevantes o peor aún, privilegiar la cantidad por la calidad y hasta castigar a quien recibe oportunidades más difíciles a las de otros.
En otras palabras, la trazabilidad reduce el anonimato, pero no detecta quien aporta más valor y qué problemas tuvo para llegar a sus resultados.
¿Qué puede funcionar de los OKrs?
Hay que diferenciar entre establecer objetivos y tener resultados. Los OKR pueden aclarar a donde se debe de dirigir un esfuerzo, enunciando objetivos específicos, con resultados clave a esperar y hasta la alineación entre las personas y sus equipos.
Pero tener OKRs no garantiza las que las personas entiendan claramente sus responsabilidades o que haya una distribución justa de tareas o que los vendedores tengan capacidades homogéneas o que se tenga un manejo de seguimiento sistémico.
Por lo anterior, se deberían de tener los siguientes componentes para mejorar el rendimiento comercial y de ventas:
- Objetivos compartidos y contribuciones individuales explícitas.
- Trazabilidad de oportunidades, responsables y compromisos.
- Métricas de resultados y de calidad del proceso.
- Retroalimentación periódica y eliminación de obstáculos.
- Incentivos que reconozcan tanto los resultados individuales como la colaboración.
En conclusión, los objetivos no tendrán gran valor si no se puede identificar quien hizo qué para alcanzarlos.
Por otro lado, puede haber nuevos problemas si se busca resolver todo con trazabilidad, y esto sucede en casos como estos:
- Si mides llamadas: Puedes obtener más llamadas irrelevantes.
- Si mides exclusivamente ventas: Puedes incentivar descuentos excesivos o cierres de baja calidad.
- Si premias únicamente resultados individuales: Puedes desincentivar la cooperación y los vendedores podrían evitar compartir información y oportunidades.
- Si conviertes la trazabilidad en vigilancia: Puedes provocar estrés y comportamientos defensivos.
En conclusión, el control adicional no garantiza mejoras en productividad. He visto muchas empresas que logran sus “indicadores” y venden menos de lo que podrían.
La solución es identificar que vale la pena medir y que decisiones o acciones permiten mejorar esas mediciones.
Conclusión: ¿Qué debería hacer la dirección comercial ya?
A manera de lista:
- Entender la realidad: ¿Quién genera las oportunidades y las convierte en ventas?, ¿quién contribuye al trabajo de los demás? ¿dónde se pierden las ventas?
- Distinguir causas: ¿Es falta de esfuerzo, de conocimientos, de habilidades? ¿Hay objetivos o responsabilidades ambiguas? ¿El producto tiene problemas, o el precio no es el correcto, o hay cambios en el mercado? ¿Algún proceso está impidiendo o haciendo fricción en las ventas?
- Intervenir: Asignar responsabilidades verificables, medir resultados y aportaciones, hay que asegurar que los incentivos favorezcan la colaboración y corregir obstáculos antes de exigir más esfuerzo
Antes de contratar más vendedores, averigua si estás aprovechando el potencial de los que ya tienes. El efecto Ringelmann no significa que más personas sean un problema. Advierte que, sin coordinación y responsabilidad identificable, sumar personas no garantiza sumar esfuerzo ni resultados.

